บทนำ
ลองนึกภาพว่าคุณยืนอยู่บนยอดเขา กลางทะเล หรือกลางทะเลทราย ที่ไม่มีเสาสัญญาณสักต้น แต่มือถือเครื่องเดิมในกระเป๋ายังส่งข้อความ เปิดแผนที่ หรือโทรผ่าน WhatsApp ได้ เพราะมันต่อสัญญาณตรงกับดาวเทียมที่ลอยอยู่สูงกว่า 500 กิโลเมตร
เทคโนโลยีนี้เรียกว่า Direct-to-Cell (D2C) หรือ Direct-to-Device (D2D) และกำลังกลายเป็นสมรภูมิใหม่ระหว่างสองผู้เล่นหลัก คือ Starlink (SpaceX) กับ AST SpaceMobile (ASTS) ที่เลือกเดินคนละทางแบบสุดขั้ว
คำถามที่นักลงทุนควรถามไม่ใช่แค่ “เทคโนโลยีนี้เจ๋งไหม” แต่คือ “ใครได้ ใครเสีย” บทความนี้สรุปเป็น 5 ประเด็นจากตอนล่าสุดของ Know What You Are Investing Podcast
1. มือถือธรรมดาคุยกับดาวเทียมได้อย่างไร
มือถือทั่วไปส่งสัญญาณแรงเพียง 23–30 dBm หรือไม่ถึง 1 วัตต์ ผ่านเสาอากาศจิ๋วในตัวเครื่อง การส่งสัญญาณระดับนี้ขึ้นไปถึงวงโคจรต่ำ (Low Earth Orbit, LEO) ที่ระยะราว 540–570 กิโลเมตร จึงเป็นโจทย์ทางฟิสิกส์ที่ยากมาก
Starlink แก้โจทย์นี้ด้วยการติดตั้ง “เสาสัญญาณในอวกาศ” บนดาวเทียมแต่ละดวง ซึ่งประกอบด้วยสถานีฐาน LTE (eNodeB) ชิปที่ SpaceX ออกแบบเอง และเสาอากาศ Phased-array ขนาดราว 65 ตารางฟุต (ประมาณ 6 ตารางเมตร) ซอฟต์แวร์บนดาวเทียมต้องคอยชดเชย Doppler shift เพราะดาวเทียมวิ่งเร็วราว 27,000 กม./ชม. จากนั้นข้อมูลจะวิ่งผ่านลิงก์เลเซอร์ระหว่างดาวเทียม ลงสู่สถานีภาคพื้นที่ต่อกับเครือข่ายของค่ายมือถือพันธมิตร
ฝั่งมือถือจะเห็นดาวเทียมเป็นเหมือน “เสาโรมมิ่ง” ต้นหนึ่ง โดยไม่ต้องดัดแปลงเครื่องหรือเปลี่ยนเฟิร์มแวร์
2. Starlink vs AST SpaceMobile: ดาวเทียมเล็กจำนวนมาก กับดาวเทียมยักษ์จำนวนน้อย
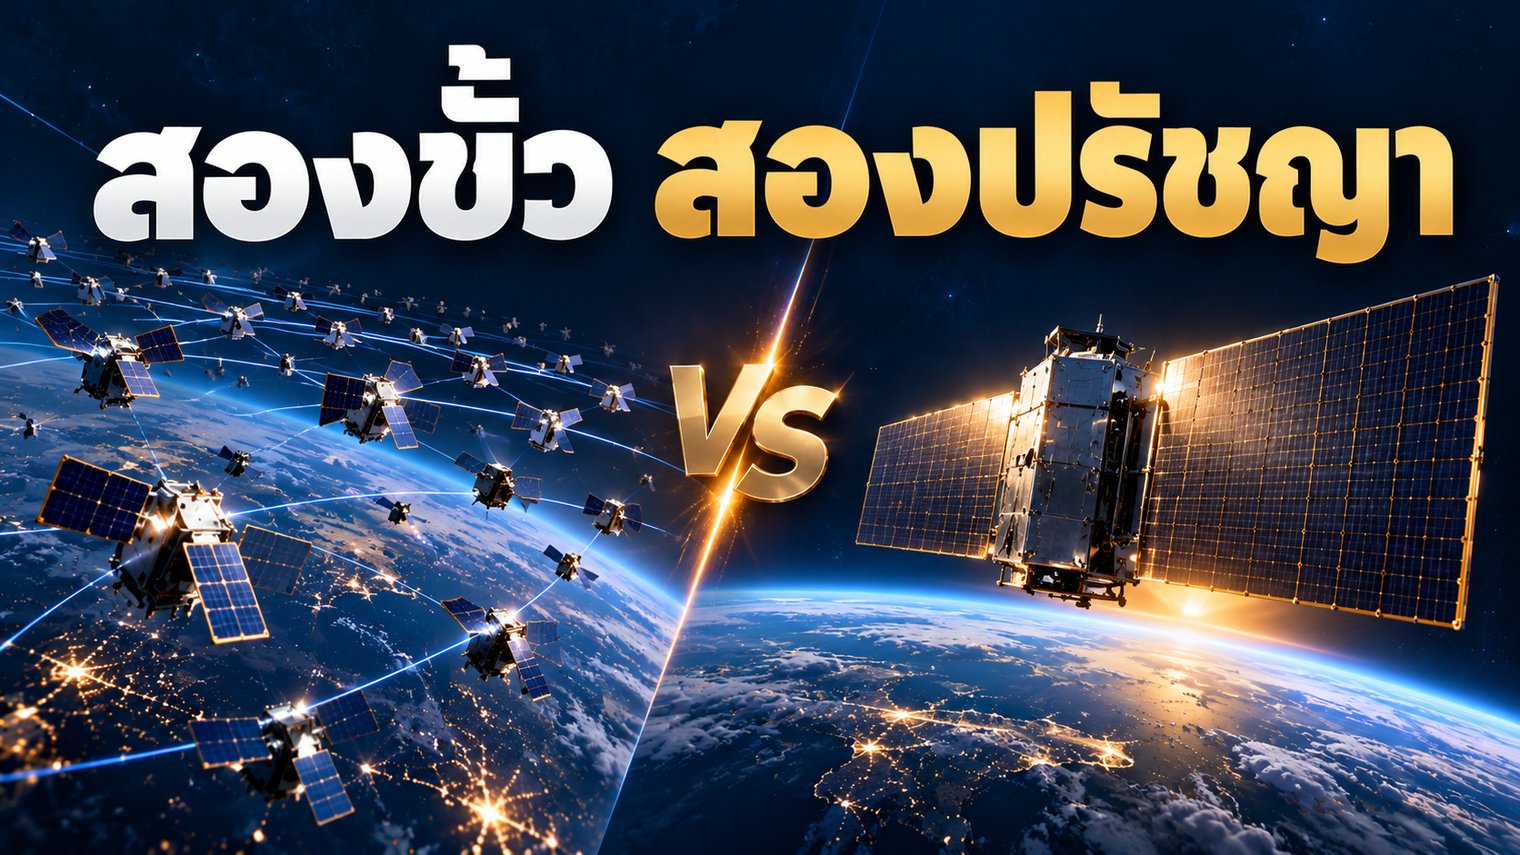
นี่คือหัวใจของการแข่งขัน ทั้งสองบริษัทตั้งเป้าเหมือนกัน แต่ใช้วิศวกรรมและโมเดลธุรกิจต่างกันโดยสิ้นเชิง
| หัวข้อ | Starlink (Direct-to-Cell) | AST SpaceMobile (BlueBird) |
|---|---|---|
| แนวคิด | ดาวเทียมเล็กจำนวนมาก ติดแผง D2C เพิ่มบน V2 Mini (ราว 650 ดวงบนฟ้า) | ดาวเทียมยักษ์จำนวนน้อย สร้างมาเพื่อบรอดแบนด์มือถือโดยเฉพาะ (เป้าหมาย 45–60 ดวงภายในปลายปี 2026 รวม 248 ดวง) |
| เสาอากาศและพลังงาน | ราว 6 ตร.ม. / V3 ในอนาคตราว 20 kW | ราว 223 ตร.ม. บน Block 2 (ใหญ่กว่า 35–40 เท่า) / 100–120 kW |
| สถาปัตยกรรม | Onboard Processing (สถานีฐานอยู่บนดาวเทียม) | Bent-Pipe (ดาวเทียมเป็นกระจกสะท้อนสัญญาณ ประมวลผลบนพื้นดิน) |
| การเชื่อมต่อ | เครือข่ายโรมมิ่งแยก (เช่น T-Satellite) | กลมกลืนกับเครือข่ายค่ายเดิม |
| คลื่นหลัก | Mid-band PCS ของ T-Mobile + คลื่น MSS ที่ซื้อจาก EchoStar | Low-band 850 MHz + Mid-band จากพันธมิตรกว่า 60 ค่าย |
| ความเร็ว | SMS, แอปความเร็วต่ำ, เฉลี่ยต่ำกว่า 4 Mbps ต่อลำแสง | 4G/5G เต็มรูปแบบ สูงสุด 120–150+ Mbps ต่อเซลล์ |
มุมมองนักลงทุน: Starlink ได้เปรียบเรื่อง “อยู่บนฟ้าแล้ว” และต้นทุนการปล่อยดาวเทียมของ SpaceX เอง ส่วน AST SpaceMobile เดิมพันกับคุณภาพบรอดแบนด์ คลื่น Low-band ที่ทะลุอาคารได้ดีกว่า และการอัปเกรดไป 6G ผ่านซอฟต์แวร์ภาคพื้นดินได้ โดยไม่ต้องเปลี่ยนดาวเทียม
3. ทำไมดาวเทียมยังแทนเสาสัญญาณในเมืองไม่ได้
คำตอบสั้นๆ คือ ยังไม่ได้ และอาจไม่ใช่เป้าหมายด้วย เหตุผลหลักมีสามข้อ
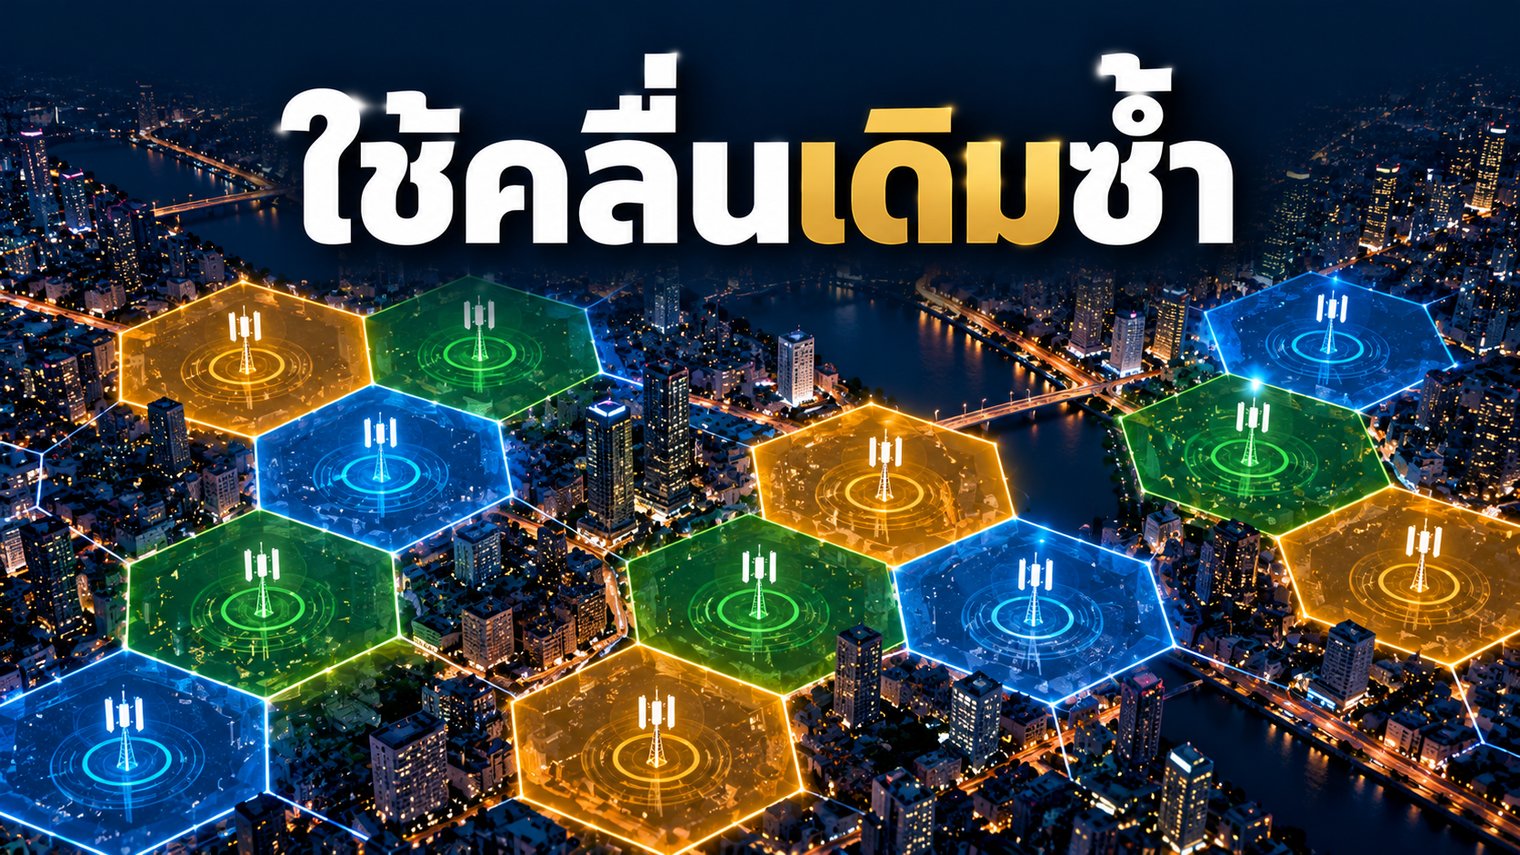
- ความจุเครือข่าย (Spatial Frequency Reuse): เสาบนพื้นดินแต่ละต้นครอบคลุมรัศมีไม่กี่ร้อยเมตรถึงไม่กี่กิโลเมตร ค่ายมือถือจึงใช้คลื่นเดิมซ้ำได้นับพันครั้งทั่วเมือง ขณะที่ลำแสงดาวเทียมหนึ่งลำครอบคลุมหลายร้อยตารางกิโลเมตร ถ้าคนในเมืองใช้พร้อมกันเพียงส่วนน้อย ลำแสงก็อาจแน่นทันที
- Line-of-Sight: สัญญาณดาวเทียมต้องการท้องฟ้าโปร่ง หลังคา อาคารคอนกรีต หรือต้นไม้หนาแน่นบังได้ง่าย จึงเหมาะกับการใช้งานกลางแจ้งเป็นหลัก
- แบตเตอรี่และการสลับเครือข่าย: ในโมเดลของ Starlink มือถือต้องหลุดจากเครือข่ายภาคพื้นแล้วลงทะเบียนกับดาวเทียมที่เคลื่อนที่ ทำให้แบตหมดไวขึ้นและข้อความอาจล่าช้า
บทบาทจริงของ D2C จึงเป็น “ตาข่ายนิรภัย” (Safety Net) ในจุดอับสัญญาณ เช่น อุทยาน มหาสมุทร หรือพื้นที่ภัยพิบัติ ในสหรัฐฯ เพียงแห่งเดียว บริการ T-Satellite ครอบคลุมพื้นที่ที่ไม่มีสัญญาณกว่า 500,000 ตารางไมล์
4. คลื่นความถี่และกฎระเบียบ: สมรภูมิที่แท้จริง
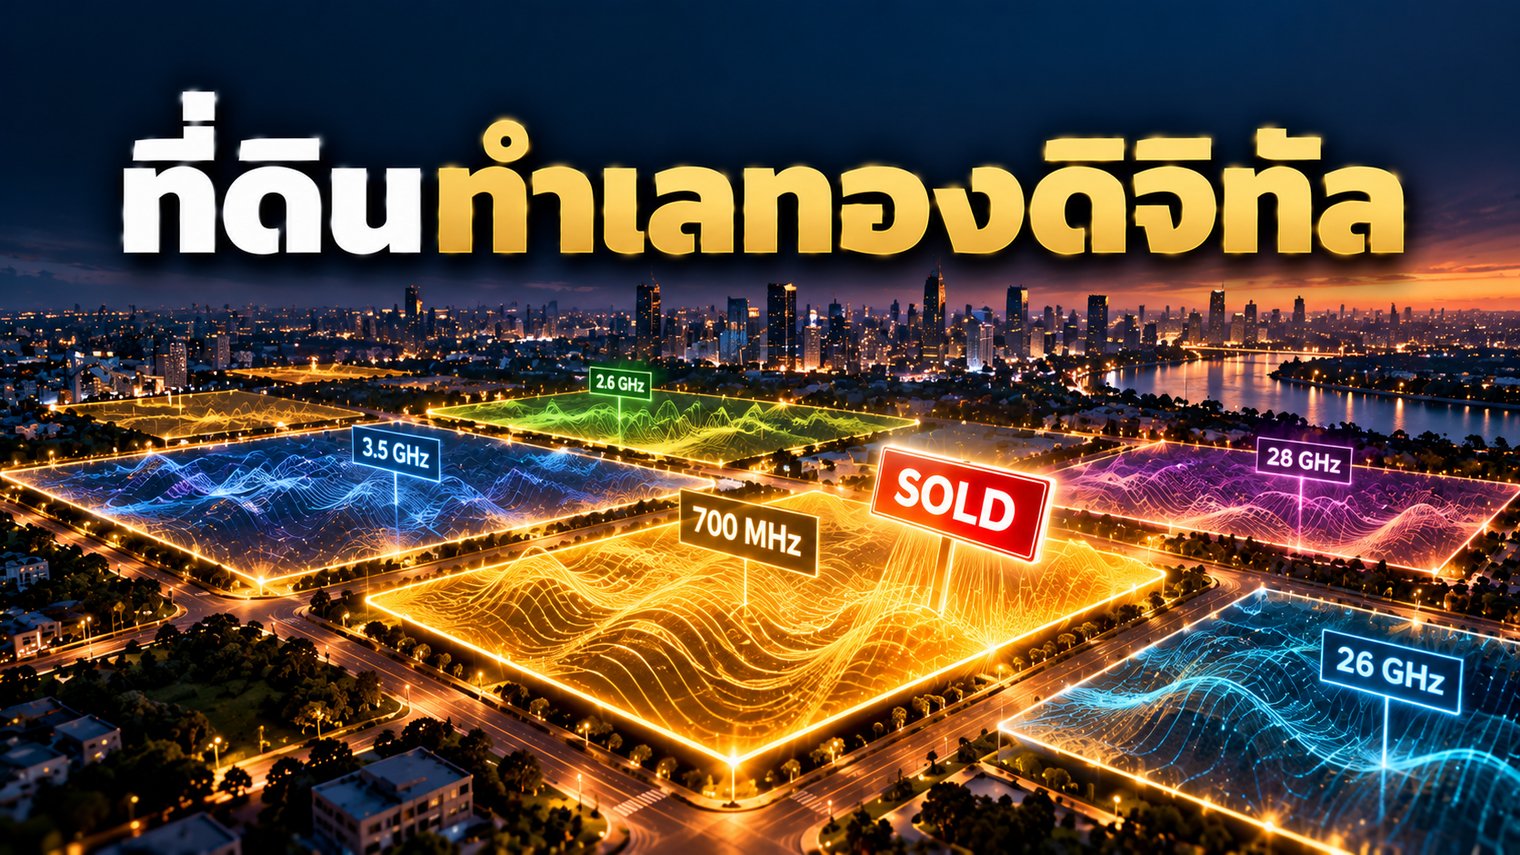
ดาวเทียมจะเก่งแค่ไหนก็ไร้ค่าถ้าไม่มีคลื่นให้ใช้ ประเด็นที่นักลงทุนควรจับตาคือ
- ดีล EchoStar: ในปี 2025–2026 SpaceX ซื้อคลื่น AWS-4/H-block และใบอนุญาต Mobile Satellite Service (MSS) ระดับโลกจาก EchoStar ราว 17,000 ล้านดอลลาร์ โดย FCC อนุมัติคลื่นในสหรัฐฯ 65 MHz เมื่อพฤษภาคม 2026 และให้สิทธิ์ผู้ให้บริการระหว่างประเทศ (Section 214) เมื่อกันยายน 2026 นี่คือสัญญาณว่า Starlink กำลังสร้างชิ้นส่วนเพื่อพึ่งพาค่ายมือถือน้อยลง และอาจเข้าไปแย่งตลาดค่าโรมมิ่งระหว่างประเทศ
- ITU ข้อ 4.4: ตามกติกาสากล คลื่นมือถือ (IMT) ถูกจัดสรรให้เสาบนพื้นดิน บริการ D2C ทุกวันนี้จึงทำงานภายใต้ข้อยกเว้นแบบ “ห้ามรบกวน และไม่ได้รับการคุ้มครอง” หากลำแสงล้นข้ามพรมแดนไปรบกวนเครือข่ายประเทศเพื่อนบ้าน ต้องหยุดส่งสัญญาณทันที
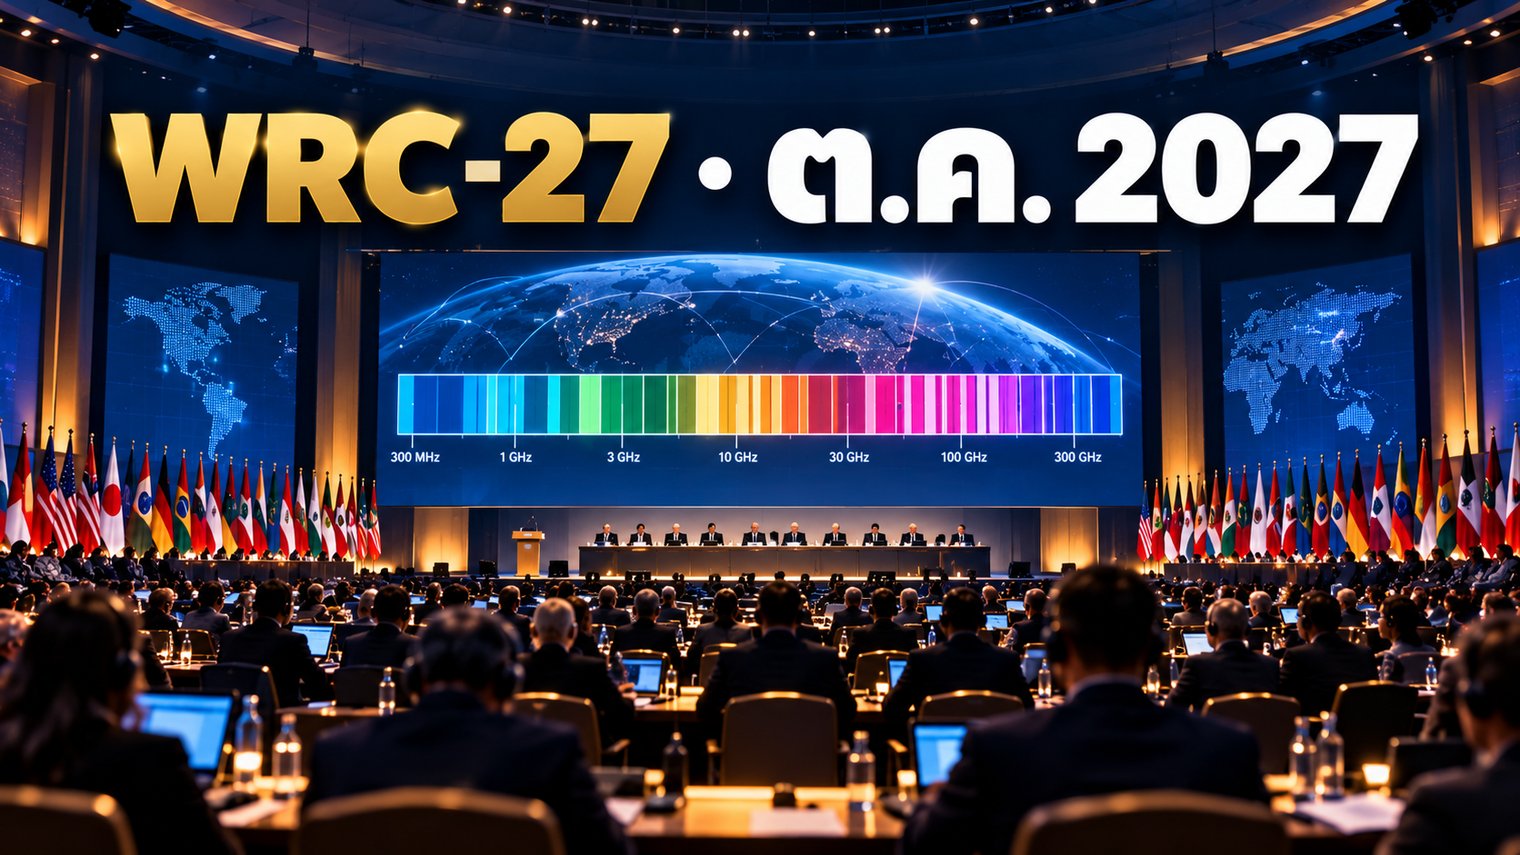
- WRC-27 (ตุลาคม 2027): การประชุมวิทยุโลกของ ITU วาระ 1.13 จะพิจารณาจัดสรรคลื่น IMT ช่วง 694 MHz–2.7 GHz ให้บริการดาวเทียมสู่มือถืออย่างเป็นทางการ ระหว่างนี้แต่ละประเทศเดินคนละแบบ สหรัฐฯ มีกรอบ SCS ของ FCC อังกฤษเปิดทางผ่าน Ofcom ขณะที่สเปนรอผล WRC-27 ส่วนอินเดียและแอฟริกาใต้ยังห้ามการส่งสัญญาณดาวเทียมที่ไม่มีใบอนุญาต
5. ใครได้ ใครเสีย
- ค่ายมือถือ (MNOs): ส่วนใหญ่เป็น “Co-opetition” คือจับมือแทนการแข่งตรงๆ Starlink มีพันธมิตรราว 30 ค่ายใน 6 ทวีป (T-Mobile, Rogers, One NZ, KDDI, Optus, Telstra, VMO2 ฯลฯ) ส่วน AST มีกว่า 60 ค่าย (AT&T, Verizon, Vodafone, Rakuten) ค่ายมือถือได้ประโยชน์จากการไม่ต้องลงทุนสร้างเสาชนบทที่ไม่คุ้มทุน และขายบริการเสริมได้ เช่น T-Mobile คิด 10 ดอลลาร์ต่อเดือน (มีอุปกรณ์ใช้งานราว 7.4 ล้านเครื่องต่อเดือน ณ ต้นปี 2026) แต่ระยะยาว ค่าโรมมิ่งที่มีมาร์จินสูงอาจถูกกระทบ
- บริษัทเสาสัญญาณ (American Tower, Crown Castle, SBA): ความต้องการเสาใหม่ในชนบทลึกลดลง จึงหันไปเน้นเสาเล็ก (small cells) 5G/6G ในเมือง และ Edge Data Center
- ผู้ผลิตอุปกรณ์ RAN (Ericsson, Nokia, Huawei): ในโมเดลของ Starlink นั้น SpaceX สร้างวิทยุบนดาวเทียมเอง จึงข้ามผู้ผลิตเดิมไปในพื้นที่ชนบท ตรงกันข้ามกับโมเดล Bent-Pipe ของ AST ที่เก็บสถานีฐานไว้บนพื้นดิน ผู้ผลิตเดิมจึงยังเสียบเข้าระบบได้
- ผู้เล่นอื่น: Lynk Global เน้น SMS และการแจ้งเตือนฉุกเฉิน ส่วน Apple/Globalstar ใช้คลื่น MSS เฉพาะ จึงต้องใช้ iPhone 14 ขึ้นไป
สรุปสำหรับนักลงทุน
Direct-to-Cell ยังไม่ได้ฆ่าค่ายมือถือ แต่กำลังเปลี่ยนสมการจาก “ใครครอบคลุมพื้นที่มากกว่า” เป็น “ใครมีความจุเครือข่ายมากกว่า” สามเรื่องที่ควรติดตามคือ
1. ความเร็วในการส่งดาวเทียมรุ่นใหม่ (Starlink V3 ที่ต้องพึ่ง Starship และ AST BlueBird Block 2)
2. ผลการประชุม WRC-27 ในปี 2027
3. ค่ายมือถือเปลี่ยนบริการดาวเทียมเป็นรายได้จริงได้แค่ไหน
หมายเหตุ: บทความนี้เป็นข้อมูลเพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน ตัวเลขอ้างอิงจากแหล่งข้อมูล ณ ช่วงปี 2026 และอาจเปลี่ยนแปลงได้ โปรดศึกษาข้อมูลเพิ่มเติมก่อนตัดสินใจทุกครั้ง
ฟังตอนเต็ม
- ▶️ YouTube (Men’s Hobby Channel): https://youtu.be/A9SgRGaR74U
- 🎧 Spotify: https://open.spotify.com/episode/2LUVrZyoc7i8A6cYJELhkK
แหล่งข้อมูล: Orbital Radar, Crossroads Capital, AST SpaceMobile, RCR Wireless, Starlink, EDGE Optical, FindCheapBroadband, T-Mobile, Strand Consult


ใส่ความเห็น